Domain volksbibliothek.de kaufen?
Wir ziehen mit dem Projekt
volksbibliothek.de um.
Sind Sie am Kauf der Domain
volksbibliothek.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain volksbibliothek.de kaufen?
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **

Ähnliche Suchbegriffe für Kreditgeber
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
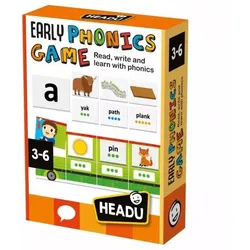
Headu: Lesen, Wissen, Lernen - EnglischHeadu "Lesen, Schreiben und Lernen!" Sprachfähigkeiten entwickelndes Spiel ist ein lehrreiches und unterhaltsames Werkzeug, das Kindern auf spielerische Weise die Grundlagen des Lesens und Schreibens vermittelt. Inspiriert von der Montessori-Methode unterstützt dieses Spiel die kleinen Lernenden in drei Schritten: Zuerst setzen sie das passende Bild für das Wort aus Puzzleteilen zusammen, dann bilden sie das Wort mit beweglichen Buchstaben und schließlich schreiben sie es auf die spezielle Tafel mit dem löschbaren Marker.Das Set enthält einfache und vertraute Wörter wie „Affe“, „Banane“, „Auto“ und „Boot“. Das Spiel fördert die Feinmotorik, die Hand-Augen-Koordination, das logische Denken sowie Assoziations- und Beobachtungsfähigkeiten.Das Spiel ist in englischer Sprache.Packungsgröße: 25 x 21 x 7 cm7,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wambold, Fenja: Bücher lieben lernenBücher lieben lernen , Lesen bildet. Lesen verbindet. Lesen eröffnet Horizonte. Doch PISA, IGLU und Studien zur Mediennutzung belegen, dass die Schere zwischen Viel- und Nichtlesern auseinanderklafft. Dabei ist Lesekompetenz nicht nur die Schlüsselqualifikation für Bildung schlechthin: Lesen hilft Wissen zu erweitern, andere Perspektiven einzunehmen und emotional zu reifen. Bereits frühe Bilderbuchbetrachtungen ebnen der Lesekompetenz den Weg. (Vor-)Lesen stößt zudem Dialoge an und vermag sogar therapeutische Wirkungen zu entfalten. ¿Bücher lieben lernen¿ zeigt, wie Leseförderung funktionieren kann - möglichst von Beginn an im Familienkreis, später in Kitas, Schulen, Buchhandlungen oder Bibliotheken. Der Leitfaden illustriert, wie wichtig sowohl der individuelle Zugang zur Kinder- und Jugendliteratur im Kontext von Entwicklungsphasen und Mediengewohnheiten als auch die Aktivierung von Lesefreude sind. Fenja Wambold stellt anhand aktueller Titelbeispiele die vielfältigen inhaltlichen, gestalterischen Formen und Einsatzmöglichkeiten vom Bilder- bis zum Jugendbuch vor. Daneben geht sie auf Buchkonzepte ein, die selbst bei Leseschwierigkeiten überzeugen. Denn Lesen fördern bedeutet: für Literatur begeistern! , Audio-Komplettsets > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20201010, Produktform: Kartoniert, Autoren: Wambold, Fenja, Seitenzahl/Blattzahl: 233, Abbildungen: zahlreiche farbige Abbildungen, Keyword: Bilderbuch; Jugendbuch; Kinder; Kinderbuch; Lesefreude; Leseförderung; Lesen, Fachschema: Medientheorie~Medienwissenschaft, Fachkategorie: Kinder, Jugendliche und Bildung, Interesse Alter: Bezug zu speziellen Gruppen & Kulturen, Warengruppe: HC/Medienwissenschaften/Sonstiges, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 190, Breite: 126, Höhe: 27, Gewicht: 279, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Englisch lernen Audio - Bücher lesen und lernen - Rita Forbes,Michael Pilewski, Audio, 4056198057360Englisch Lernen Audio - Bücher Lesen Und Lernen Von Rita Forbes,michael Pilewski, Spotlight Verlag Gmbh, Sprecher: David Creedon,jenny Evans,nick Lloyd,erin Perry,inez Sharp, Sprache: Englisch9,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **


Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Top-Angebote
Produkte zum Begriff Kreditgeber:
-
Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)Peter Lang Institutionelle Kreditgeber als Quasigesellschafter (Deutsch, Softcover, Christoph Johannes Körner) (7982391)92,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Forschung, Kultur und Bildung, Fachbücher von Jens Berger AdamskiDas Buch "Forschung, Kultur und Bildung" bietet einen umfassenden Einblick in die Wissenschaftslandschaft des Ruhrgebiets, die zu den dichtesten und vielfältigsten der Welt zählt. Es beleuchtet die untrennbare Verbindung zwischen Wissenschaft und Region, die bereits während der Hochindustrialisierung entstand. In diesem Sammelband werden verschiedene Perspektiven auf die Geschichte von Forschung, Kultur und Bildung an Rhein, Ruhr, Emscher und Lippe präsentiert. Die Beiträge verdeutlichen, wie sich die Wissenschaft im Ballungsraum Ruhr entwickelt hat und welche spezifischen Charakteristika sie in der Auseinandersetzung mit regionalen Besonderheiten und Herausforderungen angenommen hat. Dieses Werk ist eine wertvolle Ressource für alle, die sich für die Entwicklung von Wissenschaft und Bildung in einer der bedeutendsten Industrieregionen Deutschlands interessieren.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Headu: Lesen, Wissen, Lernen - EnglischHeadu "Lesen, Schreiben und Lernen!" Sprachfähigkeiten entwickelndes Spiel ist ein lehrreiches und unterhaltsames Werkzeug, das Kindern auf spielerische Weise die Grundlagen des Lesens und Schreibens vermittelt. Inspiriert von der Montessori-Methode unterstützt dieses Spiel die kleinen Lernenden in drei Schritten: Zuerst setzen sie das passende Bild für das Wort aus Puzzleteilen zusammen, dann bilden sie das Wort mit beweglichen Buchstaben und schließlich schreiben sie es auf die spezielle Tafel mit dem löschbaren Marker.Das Set enthält einfache und vertraute Wörter wie „Affe“, „Banane“, „Auto“ und „Boot“. Das Spiel fördert die Feinmotorik, die Hand-Augen-Koordination, das logische Denken sowie Assoziations- und Beobachtungsfähigkeiten.Das Spiel ist in englischer Sprache.Packungsgröße: 25 x 21 x 7 cm7,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wambold, Fenja: Bücher lieben lernenBücher lieben lernen , Lesen bildet. Lesen verbindet. Lesen eröffnet Horizonte. Doch PISA, IGLU und Studien zur Mediennutzung belegen, dass die Schere zwischen Viel- und Nichtlesern auseinanderklafft. Dabei ist Lesekompetenz nicht nur die Schlüsselqualifikation für Bildung schlechthin: Lesen hilft Wissen zu erweitern, andere Perspektiven einzunehmen und emotional zu reifen. Bereits frühe Bilderbuchbetrachtungen ebnen der Lesekompetenz den Weg. (Vor-)Lesen stößt zudem Dialoge an und vermag sogar therapeutische Wirkungen zu entfalten. ¿Bücher lieben lernen¿ zeigt, wie Leseförderung funktionieren kann - möglichst von Beginn an im Familienkreis, später in Kitas, Schulen, Buchhandlungen oder Bibliotheken. Der Leitfaden illustriert, wie wichtig sowohl der individuelle Zugang zur Kinder- und Jugendliteratur im Kontext von Entwicklungsphasen und Mediengewohnheiten als auch die Aktivierung von Lesefreude sind. Fenja Wambold stellt anhand aktueller Titelbeispiele die vielfältigen inhaltlichen, gestalterischen Formen und Einsatzmöglichkeiten vom Bilder- bis zum Jugendbuch vor. Daneben geht sie auf Buchkonzepte ein, die selbst bei Leseschwierigkeiten überzeugen. Denn Lesen fördern bedeutet: für Literatur begeistern! , Audio-Komplettsets > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20201010, Produktform: Kartoniert, Autoren: Wambold, Fenja, Seitenzahl/Blattzahl: 233, Abbildungen: zahlreiche farbige Abbildungen, Keyword: Bilderbuch; Jugendbuch; Kinder; Kinderbuch; Lesefreude; Leseförderung; Lesen, Fachschema: Medientheorie~Medienwissenschaft, Fachkategorie: Kinder, Jugendliche und Bildung, Interesse Alter: Bezug zu speziellen Gruppen & Kulturen, Warengruppe: HC/Medienwissenschaften/Sonstiges, Fachkategorie: Medienwissenschaften, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 190, Breite: 126, Höhe: 27, Gewicht: 279, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer kann ein Kreditgeber sein?
Ein Kreditgeber kann eine Bank, eine Kreditgenossenschaft, eine Online-Kreditplattform oder eine Privatperson sein, die bereit ist, Geld an Kreditnehmer zu verleihen. Kreditgeber können auch Finanzinstitute wie Investmentfonds, Versicherungsgesellschaften oder Pensionsfonds sein, die Kapital zur Verfügung stellen. In einigen Fällen können auch Freunde oder Familienmitglieder als Kreditgeber auftreten, wenn sie bereit sind, einem nahestehenden Menschen finanzielle Unterstützung zu gewähren. Letztendlich kann jeder, der über ausreichende finanzielle Mittel verfügt und bereit ist, sie zu verleihen, als Kreditgeber agieren. **
-
Wer ist der beste Kreditgeber?
Die Frage nach dem besten Kreditgeber ist subjektiv und hängt von den individuellen Bedürfnissen und Umständen ab. Es gibt verschiedene Kreditgeber, die sich auf unterschiedliche Arten von Krediten spezialisiert haben, wie z.B. Banken, Online-Kreditplattformen oder Kreditgenossenschaften. Es ist wichtig, die Konditionen, Zinssätze und Gebühren der verschiedenen Kreditgeber zu vergleichen, um den besten für die eigenen Bedürfnisse zu finden. Zudem spielen auch der Kundenservice, die Flexibilität der Rückzahlungsoptionen und die Reputation des Kreditgebers eine wichtige Rolle bei der Entscheidung. Letztendlich sollte man sich gründlich informieren und verschiedene Angebote prüfen, um den für sich besten Kreditgeber zu finden. **
-
Was passiert wenn der Kreditgeber stirbt?
Was passiert, wenn der Kreditgeber stirbt? In diesem Fall wird die Kreditvereinbarung in der Regel nicht automatisch aufgehoben. Die Erben des Kreditgebers erben in der Regel die Ansprüche aus dem Kreditvertrag und müssen diese weiterhin erfüllen. Es ist jedoch ratsam, sich mit der Bank in Verbindung zu setzen, um die weiteren Schritte zu klären und möglicherweise eine neue Vereinbarung zu treffen. In einigen Fällen kann es auch vorkommen, dass der Kredit durch eine Lebensversicherung des Kreditgebers abgesichert ist, was die Rückzahlung im Todesfall erleichtern kann. Es ist daher wichtig, im Todesfall eines Kreditgebers die jeweiligen Vertragsbedingungen zu prüfen und gegebenenfalls rechtlichen Rat einzuholen. **
-
Was sind die wichtigsten Kriterien, die potenzielle Kreditgeber berücksichtigen sollten, bevor sie sich für einen bestimmten Kreditgeber entscheiden?
Potenzielle Kreditgeber sollten zunächst die Zinssätze und Gebühren verschiedener Kreditgeber vergleichen, um die Kosten des Kredits zu verstehen. Darüber hinaus ist es wichtig, die Flexibilität der Rückzahlungsbedingungen zu prüfen, um sicherzustellen, dass der Kredit den individuellen finanziellen Bedürfnissen entspricht. Des Weiteren sollten potenzielle Kreditgeber die Reputation und Zuverlässigkeit des Kreditgebers überprüfen, um sicherzustellen, dass sie mit einem vertrauenswürdigen Partner arbeiten. Schließlich ist es wichtig, die Kundenbewertungen und Erfahrungen anderer Kreditnehmer zu berücksichtigen, um Einblicke in die Qualität des Kundenservice und die Zufriedenheit der Kunden zu erhalten. **
Ähnliche Suchbegriffe für Kreditgeber
-
Institutionelle Kreditgeber als Quasigesellschafter, Taschenbuch von Christoph Johannes Körner, Peter Lang GmbH, Internationaler Verlag derInstitutionelle Kreditgeber Als Quasigesellschafter, Taschenbuch Von Christoph Johannes Körner, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57741-7, Seitenanzahl: 32292,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Englisch lernen Audio - Bücher lesen und lernen - Rita Forbes,Michael Pilewski, Audio, 4056198057360Englisch Lernen Audio - Bücher Lesen Und Lernen Von Rita Forbes,michael Pilewski, Spotlight Verlag Gmbh, Sprecher: David Creedon,jenny Evans,nick Lloyd,erin Perry,inez Sharp, Sprache: Englisch9,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie prüfen Kreditgeber die Bonität von potenziellen Kreditnehmern? Was sind die üblichen Anforderungen, die Kreditgeber an Kreditnehmer stellen?
Kreditgeber prüfen die Bonität von potenziellen Kreditnehmern anhand ihrer Kreditwürdigkeit, Einkommensverhältnisse und Kreditgeschichte. Übliche Anforderungen sind ein stabiles Einkommen, eine positive Kreditgeschichte, ausreichende Sicherheiten und eine niedrige Verschuldung. Kreditgeber können auch Bonitätsprüfungen durchführen, um das Risiko von Zahlungsausfällen zu minimieren. **
-
Welche Informationen benötigt ein Kreditgeber von einem potenziellen Kreditnehmer, um die Kreditwürdigkeit zu beurteilen?
Ein Kreditgeber benötigt Informationen über das Einkommen und die Beschäftigung des Kreditnehmers, um die Rückzahlungsfähigkeit zu beurteilen. Zudem werden Informationen über bestehende Schulden, Kreditgeschichte und Bonität benötigt, um das Risiko einzuschätzen. Weitere relevante Informationen sind die Wohnsituation, der Verwendungszweck des Kredits und eventuelle Sicherheiten. **
-
Wie kann ein Kreditgeber sich vor Kreditausfällen schützen?
Ein Kreditgeber kann sich vor Kreditausfällen schützen, indem er eine gründliche Bonitätsprüfung des Kreditnehmers durchführt, um sicherzustellen, dass dieser in der Lage ist, den Kredit zurückzuzahlen. Zudem kann er Sicherheiten wie Immobilien oder Fahrzeuge als Absicherung für den Kredit verlangen. Ein weiterer Schutzmechanismus ist die Festlegung von klaren Kreditbedingungen und -verträgen, um im Falle eines Ausfalls rechtliche Schritte einleiten zu können. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.